13年を超えた車の税は、2年で21,400円上がる
本記事にはプロモーションが含まれます。
この記事の根拠
- 独自集計 自家用の乗用車の自動車税は、重課で1.5〜2Lが年39,500円から45,400円になる。どの排気量でも上がり幅は14.8%〜15.0%
- 独自集計 自動車税の重課がかかるのは、ガソリン車なら平成27年3月31日までに初めて登録され、14年を経過した日の属する年度以後。軽油車などは平成29年3月31日まで・12年
- 独自集計 附則第12条の4が対象にしているのは、令和元年10月1日より前に初めて登録された自家用の乗用車である
- 独自集計 軽自動車税(自家用の乗用)は14年を経過した月の属する年度以後、年10,800円が12,900円になる
- 独自集計 重量税は2年車検の自家用乗用で、0.5トンごとに通常8,200円、13年超11,400円、18年超12,600円。軽自動車は6,600円・8,200円・8,800円
- 独自集計 これらの条は、公布済みで施行前の改正(地方税法は2029年4月1日施行分、租税特別措置法は2030年1月1日施行分)まで同じ文言である
車検のたびに「13年を超えると税金が上がる」と言われます。どれだけ上がるかは、店ではなく法律で決まっています。
ただし本則には書かれていません。 自動車税は地方税法の附則に、重量税は租税特別措置法にあります。条文から取り出しました。
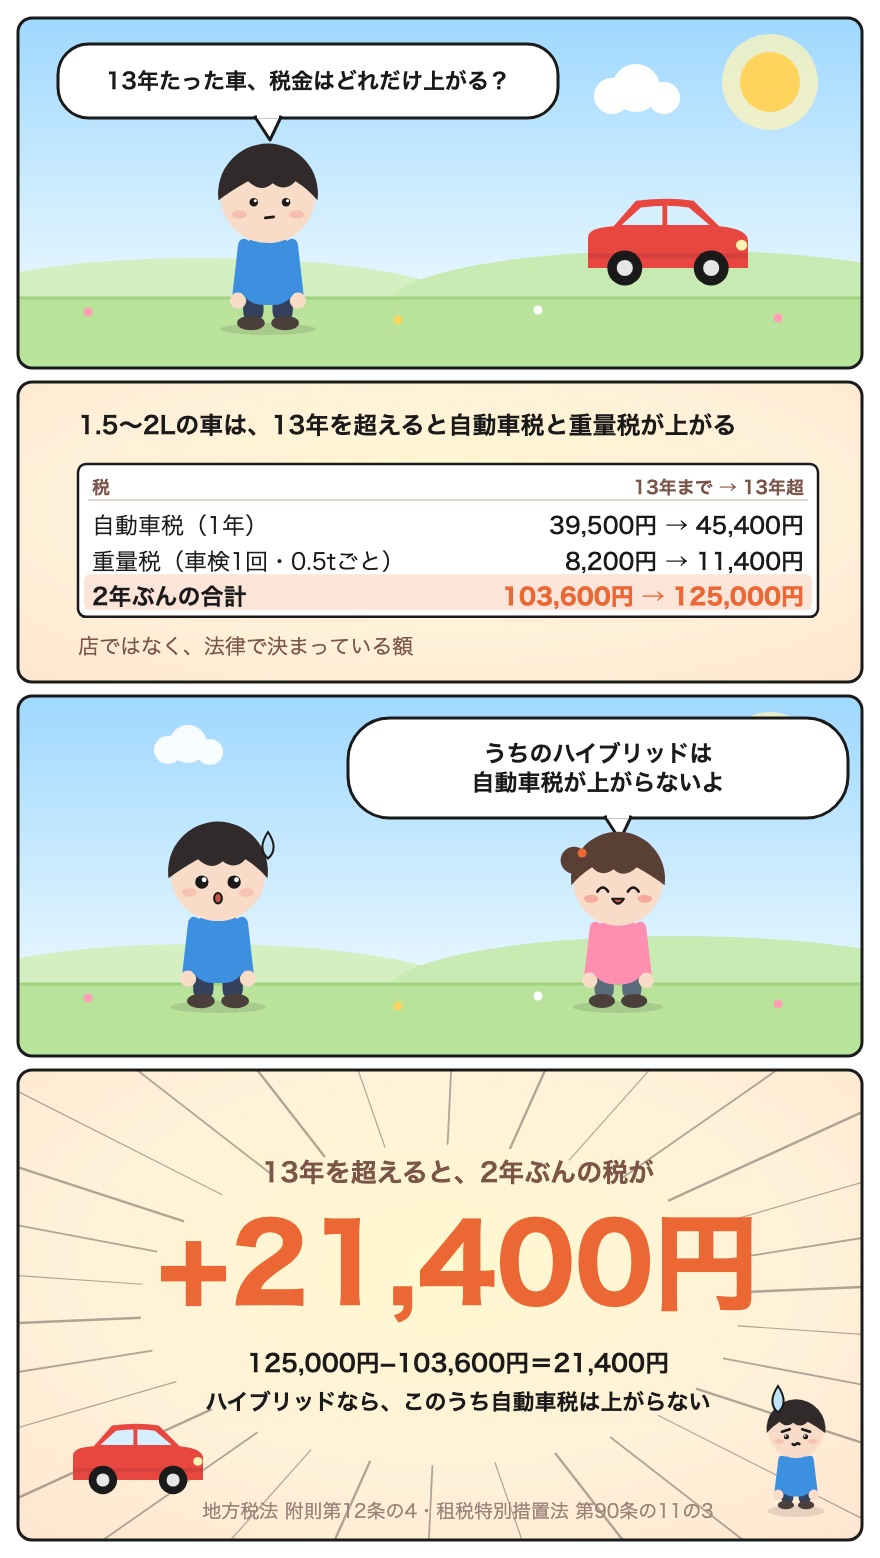
2年ぶんで比べる
自家用の乗用車で、自動車税2年ぶんと、2年車検の重量税1回を足しました。「通常」は、同じ車が13年を超える前の額です。
| 車 | 通常 | 13年超 | 18年超 |
|---|---|---|---|
| 1.0〜1.5L・車両重量1.0t以下 | 85,400円 | 102,000円 | 104,400円 |
| 1.5〜2.0L・1.0t超1.5t以下 | 103,600円 | 125,000円 | 128,600円 |
| 2.0〜2.5L・1.5t超2.0t以下 | 122,800円 | 149,000円 | 153,800円 |
| 軽自動車(自家用の乗用) | 28,200円 | 34,000円 | 34,600円 |
1.5〜2Lの車なら、2年で21,400円、1年あたり10,700円の差です。 18年を超えると重量税がもう一段上がり、差は25,000円になります。
軽自動車は2年で5,800円、1年あたり2,900円です。
自動車税は約15%
地方税法 附則第12条の4の表です。自家用の乗用車の年額です。
| 総排気量 | 標準税率 | 重課後 | 差 |
|---|---|---|---|
| 1L以下 | 29,500円 | 33,900円 | 4,400円 |
| 1〜1.5L | 34,500円 | 39,600円 | 5,100円 |
| 1.5〜2L | 39,500円 | 45,400円 | 5,900円 |
| 2〜2.5L | 45,000円 | 51,700円 | 6,700円 |
| 2.5〜3L | 51,000円 | 58,600円 | 7,600円 |
| 3〜3.5L | 58,000円 | 66,700円 | 8,700円 |
| 3.5〜4L | 66,500円 | 76,400円 | 9,900円 |
| 4〜4.5L | 76,500円 | 87,900円 | 11,400円 |
| 4.5〜6L | 88,000円 | 101,200円 | 13,200円 |
| 6L超 | 111,000円 | 127,600円 | 16,600円 |
どの行も14.8%〜15.0%の上がり幅です。
新しく登録した車とは、元の額から違う
この表の「標準税率」は、いま新車で登録する車の額ではありません。
令和元年10月1日以後に初めて登録した自家用の乗用車は、地方税法 第154条の本則の額で、1.5〜2Lなら年36,000円です。附則第12条の4は、それより前に登録された車に以前の高い額(39,500円)を残している条です。
重課はこの古い額にかかります。1.5〜2Lで比べると、13年を超えた車の45,400円と、令和元年10月以後に登録した車の36,000円で、自動車税だけで年9,400円ちがいます。
いつから上がるか
条文は、ガソリン車についてこう書いています。
平成二十七年三月三十一日までに最初の(中略)新規登録(以下この条及び次条第一項において「初回新規登録」という。)を受けたもの 初回新規登録を受けた日から起算して十四年を経過した日の属する年度
2012年6月に初めて登録した車なら、14年を経過するのは2026年6月で、2026年度の自動車税から重くなります。登録から13年たった年度の、翌年度にあたります。
軽油車などは、平成29年3月31日までに登録した車で、12年を経過した日の属する年度からです。
ハイブリッド車と電気自動車は対象外
第3項は、重課の対象から次の車を外しています。
- 電気自動車
- 天然ガス自動車
- メタノール自動車・混合メタノール自動車
- ガソリンを内燃機関の燃料として用いる電力併用自動車
ガソリンのハイブリッド車は、13年を超えても自動車税は重くなりません。
重量税は13年と18年の2段
租税特別措置法の3つの条です。自家用で、2年車検のときの額です。
| 通常 | 13年超 | 18年超 | |
|---|---|---|---|
| 乗用(車両重量0.5トンごと) | 8,200円 | 11,400円 | 12,600円 |
| 軽自動車 | 6,600円 | 8,200円 | 8,800円 |
| 二輪の小型自動車 | 3,800円 | 4,600円 | 5,000円 |
乗用は**13年超で39%、18年超で54%**上がります。自動車税より上がり幅が大きい税です。
車両重量ごとに直すと、こうなります。
| 車両重量 | 通常 | 13年超 | 18年超 |
|---|---|---|---|
| 1.0t以下 | 16,400円 | 22,800円 | 25,200円 |
| 1.0t超1.5t以下 | 24,600円 | 34,200円 | 37,800円 |
| 1.5t超2.0t以下 | 32,800円 | 45,600円 | 50,400円 |
| 2.0t超2.5t以下 | 41,000円 | 57,000円 | 63,000円 |
上がるのは車検のときです。 条文は「十三年を経過する月の前月」の初日以後に受ける車検から、としています。18年も同じ形です。
ここでいう「通常」は第90条の11の額です。自動車重量税法の本則は0.5トンごとに5,000円ですが、エコカー減税の対象でない車は、この「当分の間」の額(8,200円)で納めています(自動車重量税は0.5トンごと。期間では変わらない)。
軽自動車
軽自動車税は地方税法 附則第30条です。自家用の乗用で、年10,800円が12,900円になります。条文は「最初の(中略)車両番号の指定(中略)を受けた月から起算して十四年を経過した月の属する年度以後」です。
重量税は上の表のとおり、2年車検で6,600円が8,200円、18年超で8,800円です。
軽と普通車で、税と自賠責を足した差は別に計算しました(軽と普通車の差、法定費用はほぼ税。自賠責は110円差)。
13年を超えた車を持ち続けると
1.5〜2L・車両重量1.0〜1.5tの車で、税だけの差は1年あたり10,700円です。
税は条文で決まっているので、店を変えても動きません。 ただ、買い替えるかどうかを税だけで決めることはできません。車両の価格、燃費、修理代のほうが額は大きく、そちらは車ごとに違います。
月々の払い方で比べる方法もあります。カーリースの月額に何が入っていて、何が入っていないかは別に調べました(カーリースの車検代は、11年で440,880円だった)。
この記事の限界
標準税率です。 自動車税・軽自動車税の実際の額は、都道府県・市町村の条例で決まります。
軽くなる側は扱っていません。 エコカー減税や、新しい車の自動車税を下げる特例は、この記事の表には入れていません。
軽自動車の重量税の時期は、条文に書かれていません。 「政令で定める月」とされていて、その政令は取得していません。
自賠責保険料と検査手数料は含みません。 車検で一緒に払うものですが、年数では変わりません。
営業用と貨物は扱っていません。 附則第12条の3に別の表があります。
今後の改正は、公布済みのものまで確認しました。 地方税法は2029年4月1日施行分、租税特別措置法は2030年1月1日施行分までの版で、ここで使った条の文言は変わっていません。それより後の改正は、まだ公布されていないので確認できません。
情報は記載の取得日時点のものです。
出典:地方税法(昭和二十五年法律第二百二十六号)附則第12条の3・第12条の4・第30条、第154条。租税特別措置法(昭和三十二年法律第二十六号)第90条の11・第90条の11の2・第90条の11の3。地方税法等の一部を改正する法律(平成三十一年法律第二号)附則第1条。自動車重量税法(昭和四十六年法律第八十九号)第7条(いずれもe-Gov法令検索)。